FPマイスターホーム|住宅ローン相談に強いファイナンシャルプランナーの不動産売買専門店 > 不動産コラム > 住宅ローン(お金) > 【町田市・相模原市】住宅ローンは誰に相談する?銀行・FP・不動産会社の違いと準備

住宅ローン

【町田市・相模原市】住宅ローンは誰に相談する?銀行・FP・不動産会社の違いと準備

2026年9月27日

「町田市で家を買いたいけれど、住宅ローンの相談は誰にすればいいの?」
「銀行に行くべき?FPに頼むべき?不動産会社に聞いてもいいの?」

町田市・相模原市で住宅ローンの相談先を探し始めると、最初にこの迷いにぶつかります。結論から言うと、相談先は「何を決めたいか」で選ぶのがいちばんの近道です。借りる商品を決めたいなら銀行、家計全体を見直したいならFP、物件探しと資金計画を一緒に進めたいなら不動産会社が向いています。どこに相談する場合でも、「借りられる額」と「返せる額」を分けて考えることが出発点です。

この記事では、銀行・FP・不動産会社・住宅ローン専門の窓口の違いと費用の考え方、相談前にそろえる書類、相談の場で聞くべき質問をまとめました。当社の相談(無料・来店/オンライン/LINE/電話)も、この記事の中でご案内します。

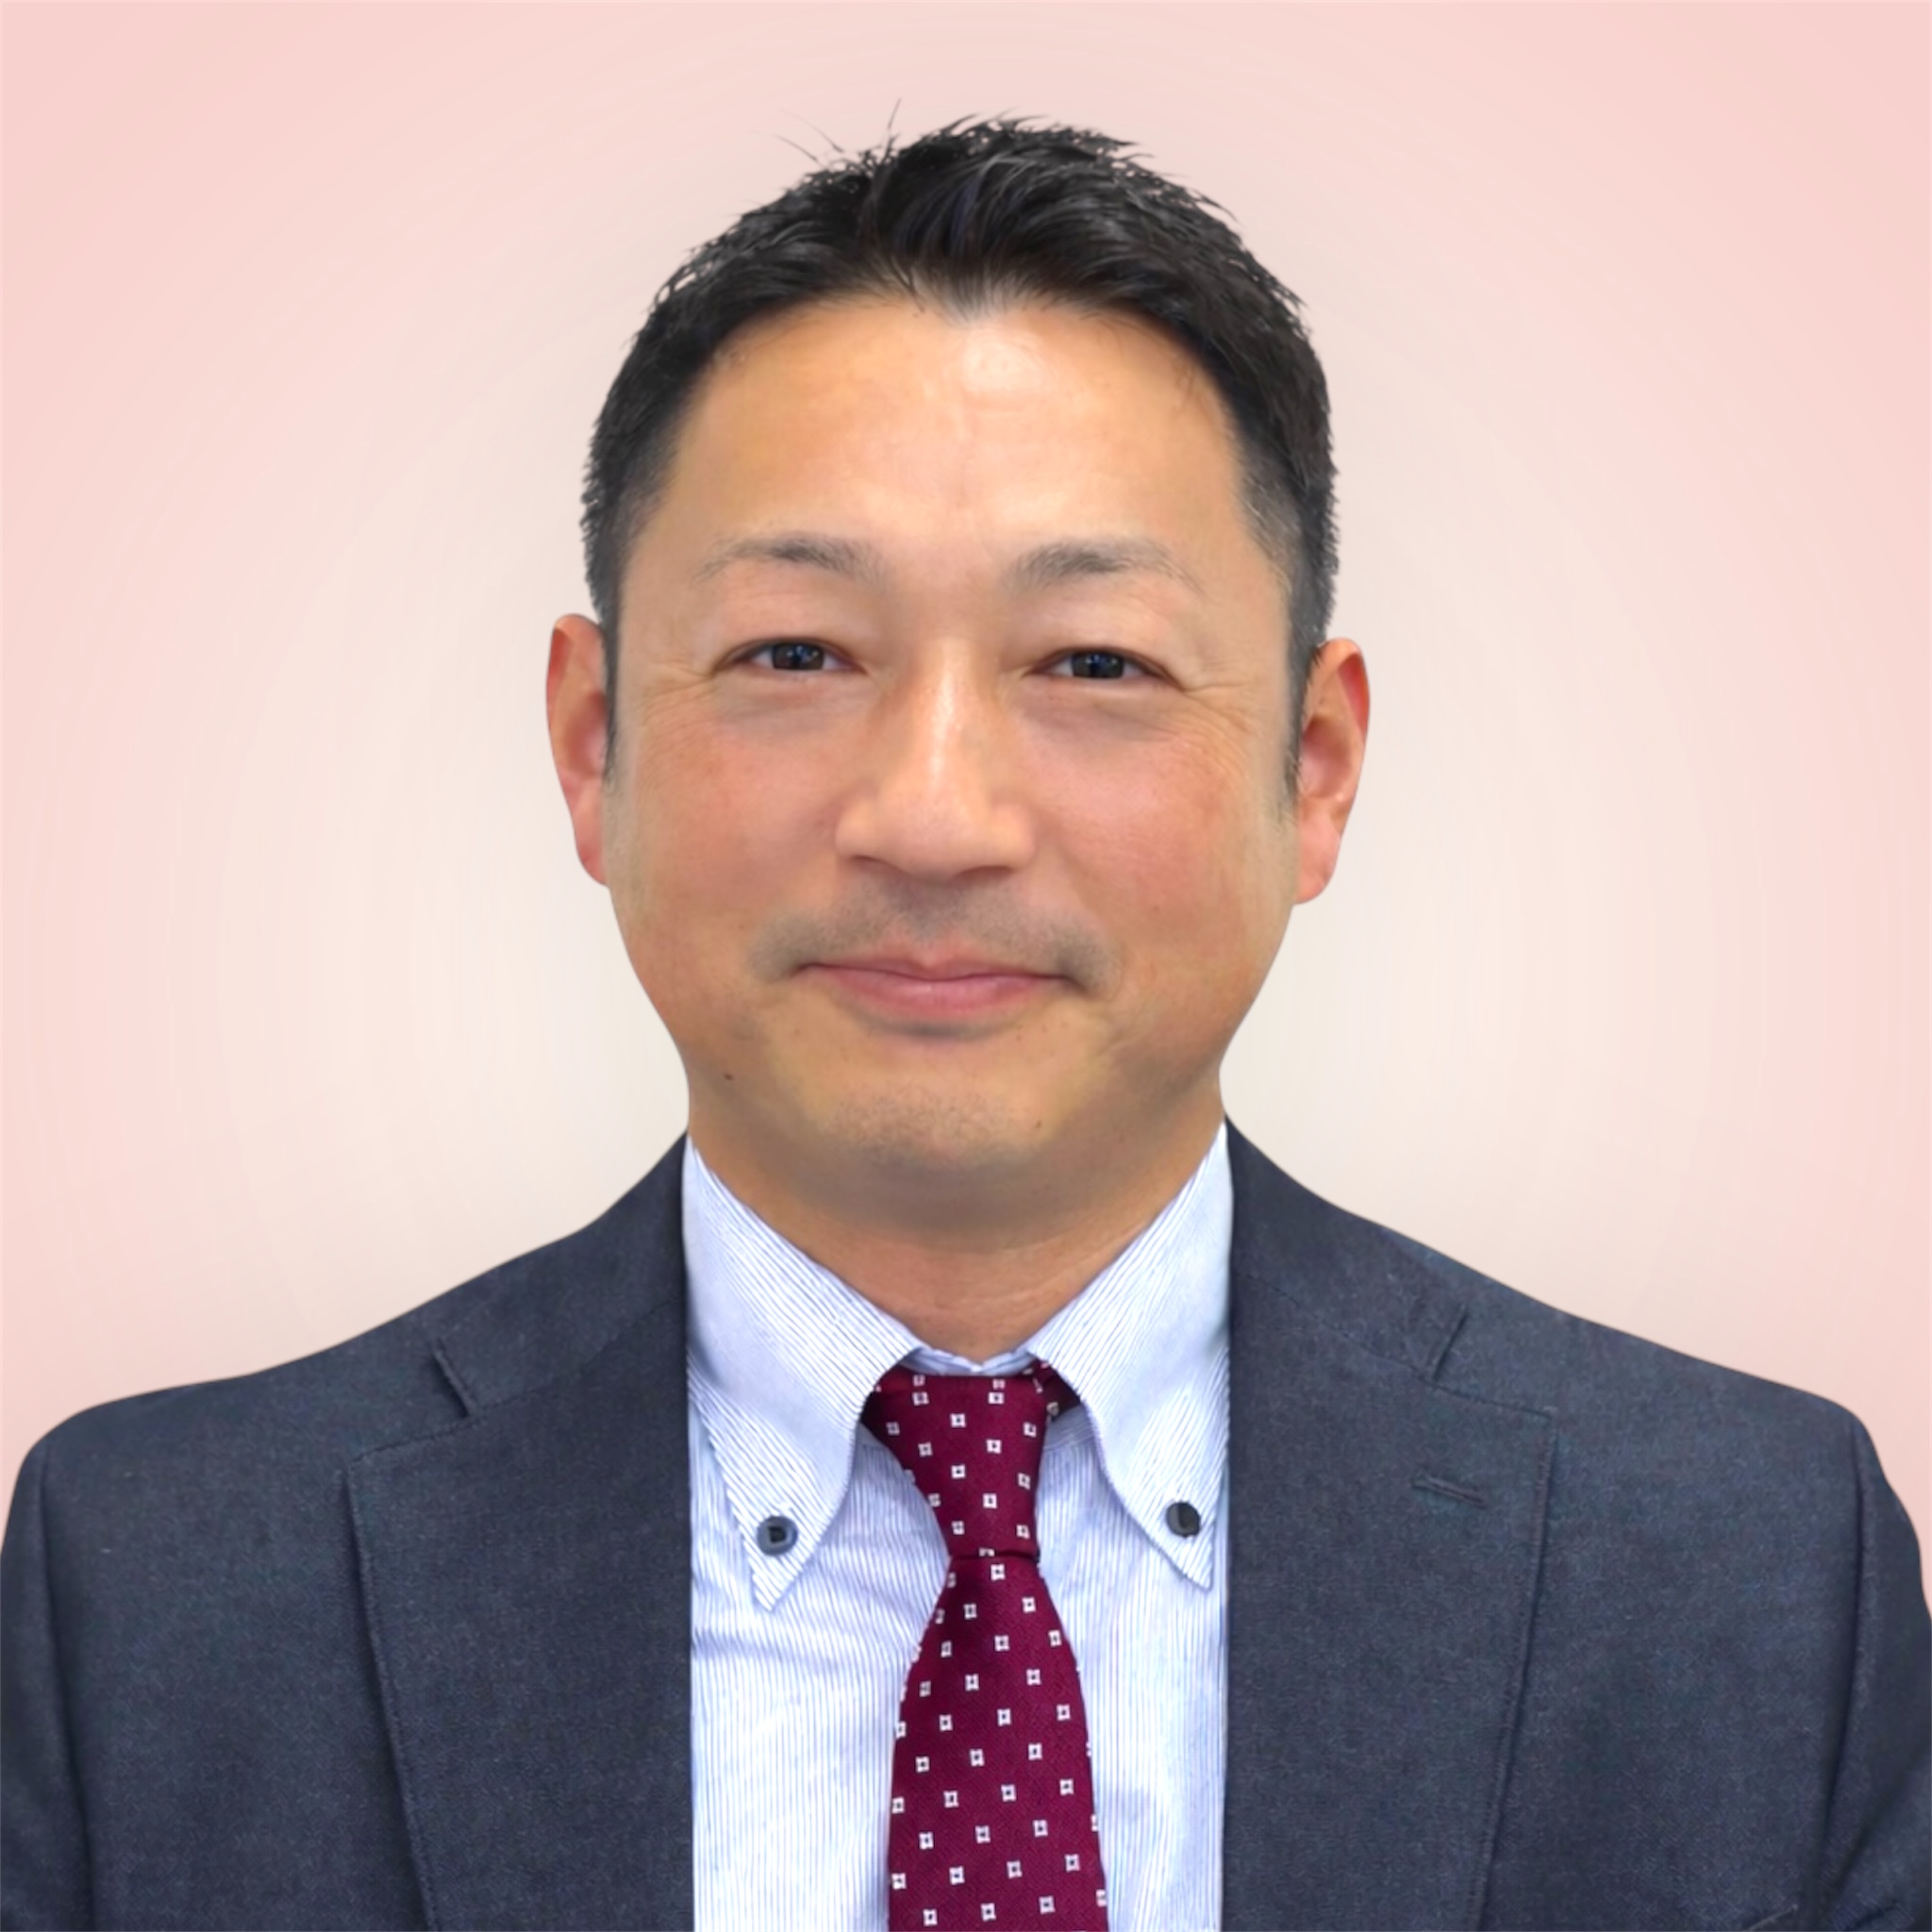
細井誠

✍️ この記事を書いた人

FPマイスターホーム代表 細井 誠(宅地建物取引士・AFP)

相模原に暮らして40年以上、町田で不動産の仕事をして20年以上。これまで1,000件以上のご相談をお受けしてきました。「買える家」ではなく、「無理なく、幸せに暮らせる家」をご提案します。趣味はトライアスロン。お客様が納得されるまで、最後までお付き合いします。プロフィール

目次

目次

この記事でわかること

町田市・相模原市で住宅ローン相談ができる先は4つ|銀行・FP・不動産会社・専門窓口

住宅ローンの相談先は、大きく分けて次の4つです。どれが正解ということはなく、それぞれ得意なことと、立場上どうしても手が届きにくいことがあります。

住宅ローンの相談先と特徴

相談先 得意なこと 手が届きにくいこと 費用の考え方
銀行(住宅ローン窓口) 自行の商品・金利・審査の手続き 他の金融機関との比較 相談は無料が一般的。借りるときに事務手数料や保証料(保証会社に支払う費用)など
FP(ファイナンシャルプランナー) 家計・保険・教育費を含む資金計画 物件の良し悪し、審査の申込手続き 相談料が有料の形と、商品の提案とあわせて無料の形がある
不動産会社 物件選びと資金計画・ローン手続きを一緒に進める 物件を買わない前提の相談は限られることも 相談は無料が多い。売買が成立すると仲介手数料(売買の仲介をした会社への報酬)
住宅ローン専門の窓口 複数の金融機関の商品を並べて紹介 家計全体や物件の中身 相談は無料が多い。仕組みは窓口ごとに違うので最初に確認

町田駅や相模大野駅、橋本駅の周辺には、銀行の支店や住宅ローンの相談窓口、不動産会社が集まっています。選択肢が多いぶん、「とりあえず近いところ」で決めてしまいがちですが、相談先によって得られる答えの種類が違うことを知っておくと、遠回りを防げます。

なお、町田市は東京都、相模原市は神奈川県ですが、住宅ローンの仕組みそのものは都県で変わりません。変わるのは、市ごとの子育て支援や住宅関連の補助制度などです。両市にまたがって物件を探す場合は、ローンの相談とは別に、各市の公式サイトで制度を確かめておきましょう。

相談先選びで遠回りになりやすいパターン

  • 最初に行った1か所の答えだけで、借入額を決めてしまう
  • 「いくら借りられるか」だけを聞いて、「毎月いくらなら返せるか」を考えないまま物件を探し始める
  • 物件の申込みを先に済ませてから、慌ててローンの相談を始め、売買契約やローン特約の期限に間に合わせるのに追われる
  • 相談料や手数料の仕組みを確かめないまま、話を進めてしまう

💡 FP細井のワンポイント本音アドバイス

「どこに相談するか」の前に、「何を決めたいのか」を1行で書き出してみてください。「金利タイプを決めたい」「いくらまでの物件を探せばいいか知りたい」など、目的がはっきりすると、相談先も自然に決まります。

銀行の住宅ローン窓口|その銀行の商品と審査をいちばん正確に教えてくれる相談先

銀行の住宅ローン窓口は、その銀行の商品と審査のことを、いちばん正確に教えてくれる相談先です。金利の種類、事務手数料や保証料、団体信用生命保険(団信:借りた人が亡くなったときなどにローン残高が保険で返済される仕組み)の内容など、商品の細かい条件は、その銀行に聞くのが確実です。

銀行に相談するメリット

  • 自行の金利・手数料・団信の条件を、正確に教えてもらえる
  • 事前審査(仮審査:物件の申込み前後に、借りられる見込みを確かめる簡易な審査)の申込まで、その場で進められることが多い
  • 給与の振込口座や、今の取引とあわせた条件を確認できる

銀行に相談するときの注意点

一方で、銀行の担当者は、自行の商品を説明する立場です。他の銀行と比べてどちらが有利か、という比較は、立場上しにくいものです。また、銀行が示す金額は「審査の上でいくらまで貸せるか」という目線で出てくることが多く、「あなたの家計で無理なく返せる額」とは一致しないことがあります。

どこで借りるか(銀行の種類や選び方)については、住宅ローンはどこで借りる?銀行選びのポイントで詳しく解説しています。この記事では「誰に相談するか」に絞って話を進めます。

💡 FP細井のワンポイント本音アドバイス

銀行に相談するなら、2〜3行を同じ条件(借入額・期間・金利タイプ)で聞き比べるのがおすすめです。条件をそろえないと、金利だけでなく手数料や団信の違いが見えにくくなります。

FP(ファイナンシャルプランナー)に相談する|家計全体から考える

FP(ファイナンシャルプランナー:家計・保険・税金・資産運用など、お金の計画全体を扱う専門家)に相談すると、住宅ローンを家計全体の中の一つの支出として考えられます。教育費や老後資金、車の買い替え、保険料まで並べたうえで、「毎月いくらなら続けられるか」を一緒に考えるのが、FPの得意分野です。

FPに相談するメリット

  • 子どもの進学や車の買い替えなど、将来の支出を含めて返済計画を立てられる
  • 団信と今の生命保険の保障が重なっていないか、見直しができる
  • 住宅ローン控除(年末のローン残高に応じて所得税などが戻る制度)を含めて、手取りへの影響を考えられる

FPに相談するときの確認点

FPへの相談には、相談料を受け取って助言する形と、保険や金融商品の提案とあわせて相談を無料で行う形があります。どちらが良い・悪いではなく、費用の仕組みを最初に確かめておくことが大切です。また、FPは物件そのものの良し悪しや、売買契約の手続きを扱う立場ではないことが多いため、物件選びは別の相談先と組み合わせることになります。

特定の金融機関や商品に偏らない立場で相談できる公的な窓口もあります。こちらは「住宅ローン専門の窓口と公的な相談先」の章で紹介します。

💡 FP細井のワンポイント本音アドバイス

私自身もAFP(日本FP協会の認定資格)を持っていますが、FPに相談するときは「ローンの返済額」だけでなく「10年後・20年後の家計表」を見せてもらってください。返済が一番苦しくなる時期がどこか、先に分かっていると安心です。

不動産会社に相談する|物件探しとローンを一緒に進める

不動産会社の強みは、物件と住宅ローンを同じ流れの中で扱えることです。物件の価格だけでなく、諸費用(仲介手数料・登記費用・火災保険料など)を含めた総額や、売買契約とローン手続きの日程を、まとめて組み立てられます。

宅建士の目で見た「不動産会社に相談する意味」

売買契約には、多くの場合「住宅ローン特約」(ローンの本審査=売買契約のあとに行う正式な審査が通らなかったときに、契約を白紙に戻せる取り決め)を入れます。この特約には期限があり、期限内に本審査の結果が出ないと、手付金(契約時に買主が売主に預けるお金)を失うおそれがあります。物件の申込み・事前審査・売買契約・本審査・引き渡しの順番と日程を、物件の状況に合わせて組めるのは、不動産会社ならではの役割です。

また、物件によっては、ローンの審査で担保評価(金融機関が見積もる、その物件の担保としての価値)が思ったより低く出ることもあります。国土交通省の「令和7年度 民間住宅ローンの実態に関する調査」(2026年3月公表)では、完済時年齢・健康状態・借入時年齢・年収・勤続年数・返済負担率(年収に占める年間返済額の割合)・担保評価について、9割以上の金融機関が審査項目にしていると報告されています。人の条件と物件の条件の両方を見られる相談先だと、話が早く進みます。

不動産会社に相談するときの確認点

不動産会社は、売買が成立したときに仲介手数料を受け取る仕組みです。当社も同じ立場ですので、正直にお伝えしておきます。そのうえで、相談の段階で「今は買わない」という結論もありうるか、複数の金融機関を比べて提案してもらえるかを、最初に聞いてみてください。

新築マンションの販売会社やハウスメーカーも、提携ローン(販売会社と金融機関が組んで用意する住宅ローン)を案内してくれることがあります。売買や建築の契約を結ぶ側という点では仲介の不動産会社と同じ立場ですので、同じ質問をしてみてください。不動産会社そのものの選び方は、失敗しない不動産屋の選び方で解説しています。

当社(FPマイスターホーム)の住宅ローン相談でできること

当社は、町田市・相模原市を中心に、宅地建物取引士とAFPの両方の視点で住宅ローン相談をお受けしています。住宅ローン相談のページにもあるとおり、来店・オンライン(Zoom)・LINE・電話でご相談いただけ、相談料はかかりません(2026年9月時点)。

ご相談では、「返せる額」の計算、毎月の返済額のシミュレーション、ローン商品の比較、団信と今の保険の見直し、住宅ローン控除の説明までを、ご家族のライフプランに合わせて一緒に確認します。物件探しやローンの申込みは、ご希望があった場合だけ進めます。

こんな方には、ほかの相談先が合うこともあります

  • すでに借りる銀行と物件が決まっていて、商品の細かい条件だけを確かめたい方 → 借りる予定の銀行に直接聞くのが早道です
  • 住宅購入とは別に、資産運用や老後資金を中心に相談したい方 → FPや公的な相談窓口が向いています

住宅ローンの審査に自信のない方のご相談も、これまで数多くお受けしてきました。審査の結果をお約束することはできませんが、どう進めれば無理がないかを、最後まで一緒に考えます。

💡 FP細井のワンポイント本音アドバイス

物件が決まっていない段階でも、ご相談はお受けしています。資金計画を先に固めておくと、物件探しの段階で「この価格帯なら無理がない」と落ち着いて判断できます。相談先は一つに絞る必要はなく、銀行で商品の条件を聞き、当社で家計と物件を合わせて整理する、という使い方もできます。

住宅ローン専門の窓口と公的な相談先も知っておく

銀行・FP・不動産会社のほかに、住宅ローンを専門に扱う窓口もあります。複数の金融機関の商品を並べて紹介してもらえるのが特徴で、「自分の条件に合う金融機関を幅広く知りたい」という方に向いています。ただし、窓口によって、どの金融機関の商品を扱っているか、手数料がどこから出ているかは違います。扱っている金融機関の範囲と、費用の仕組みを最初に確かめておくと安心です。

公的な窓口でできること

  • 金融経済教育推進機構(J-FLEC):金融庁が所管する機関で、特定の金融機関や商品に偏らない立場の「J-FLEC認定アドバイザー」による個別相談の無料体験(1人1回・1時間まで)を案内しています。住宅ローンの借り方も相談のテーマに含まれています(2026年9月時点、J-FLEC「専門家に相談したい」)
  • 金融庁 金融サービス利用者相談室:金融機関との個別のトラブルについて、論点の整理や他の機関の紹介をしてくれます。ただし、あっせんや仲介はできないと案内されています(2026年9月時点、金融庁「金融サービス利用者相談室」)

公的な窓口は、中立の立場で基本的な考え方を確かめるのに向いています。一方で、具体的な物件や、個別の金融機関への申込手続きまでは扱わないため、実際に家を買う段階では、銀行や不動産会社と組み合わせることになります。

💡 FP細井のワンポイント本音アドバイス

専門窓口や公的な窓口で「一般的な考え方」を確かめ、銀行で「具体的な条件」を確かめる。この2段階にすると、一つの相談先の答えに引っ張られにくくなります。

相談の前に「借りられる額」と「返せる額」を分けて考える

どの相談先に行く場合でも、いちばん大切なのは、「借りられる額」と「返せる額」は別のものだと知っておくことです。

借りられる額=金融機関の審査の目安

借りられる額は、金融機関が審査で「ここまでなら貸せる」と判断する上限です。目安として使われるのが返済負担率(年収に対する、すべての借入の年間返済額の割合)で、計算の形は次のとおりです。

返済負担率(%)= すべての借入の年間返済額 ÷ 額面年収 × 100

たとえば住宅金融支援機構の「フラット35」では、年収400万円未満は30%以下、年収400万円以上は35%以下という基準が示されています(2026年4月1日時点、住宅金融支援機構「フラット35 利用条件」)。ここでいう「すべての借入」には、住宅ローンだけでなく車のローンなども含まれます。また、これは額面年収(税金や社会保険料が引かれる前の年収)を基準にした数字です。

返せる額=家計から見た、無理のない返済額

一方、返せる額は、手取りの収入から、暮らしに必要なお金を差し引いて、「毎月これなら続けられる」と言える額です。計算の形にすると、次のようになります。

毎月の返せる額 = 毎月の手取り収入 -(生活費+教育費+貯金+保険料+住宅ローン以外の返済)- 住宅の維持費(固定資産税の月割り、マンションなら管理費・修繕積立金)

同じ返済額でも、手取りで割ると、額面で割ったときより割合は大きくなります。審査の上限いっぱいで借りると、家計の中での返済の重さは、返済負担率の数字から受ける印象よりも重くなるということです。手取りに対する返済の割合の考え方は、住宅ローンの返済額は手取りの何%が目安?借りられる額と返せる額をFPが解説でも詳しく解説しています。

加えて、変動金利(市場の金利に合わせて、借りたあとも金利が見直される型)で借りる場合は、将来の金利上昇も考えておく必要があります。国土交通省は、変動金利型の住宅ローンを利用する人が多い中で、金利上昇のリスクを理解しておくよう呼びかけるリーフレット「住宅ローンの常識が変わる!?」を公表しています(2026年3月、国土交通省「住宅ローンの金利リスクの普及啓発について」)。上の計算は、今の金利だけでなく、金利が上がった場合の返済額でも一度試しておくと安心です。

借りられる額と返せる額の違い

項目 借りられる額 返せる額
誰が決めるか 金融機関(審査) ご自身の家計
基準になる収入 額面年収 手取り収入
見ているもの 返済負担率・年齢・勤続年数・担保評価など 生活費・教育費・貯金・保険・老後資金
注意点 上限いっぱいでも「借りられる」 金利上昇や収入の変化も織り込む

これまで1,000件以上のご相談をお受けしてきた立場から、いちばんお伝えしたいのは、借りられる額は「上限」であって「目標」ではない、ということです。予算は、返せる額から逆算して決めるのがおすすめです。

💡 FP細井のワンポイント本音アドバイス

返せる額を考えるときは、まず「今の家賃」と「毎月の貯金額」を書き出してみてください。今の家計で無理なく払えている金額が、いちばん確かな手がかりになります。

相談前にそろえる書類・情報チェックリスト

相談の日までに次の書類や情報をそろえておくと、1回目の相談から具体的な数字で話ができます。すべてそろっていなくても相談はできますが、手元にあるものだけでも持っていきましょう。

収入・勤務先に関するもの

  • 源泉徴収票(直近1〜2年分)。個人事業主の方は確定申告書の控え(直近2〜3年分)
  • 勤務先の名前、勤続年数、雇用の形(正社員・契約社員など)
  • 夫婦で収入を合わせる予定がある場合は、お二人分

今の借入・支出に関するもの

  • 車のローン、カードローン、クレジットカードの分割払い・リボ払い、スマートフォン本体の分割払いの残高と毎月の返済額
  • 今の家賃、毎月の貯金額、保険料
  • 本人確認書類(健康保険証やマイナンバーカードなど。事前審査の申込をする場合)

暮らしと将来に関する情報

  • 自己資金(頭金と諸費用に使えるお金)の額と、手元に残しておきたい額
  • 子どもの人数・年齢、進学の予定、転勤や転職の可能性
  • 通勤先と、住みたいエリアの候補(町田駅周辺、相模大野、橋本など)
  • 健康状態で気になること(団信の加入に関わるため)

伝えにくいことほど、先に伝える

過去の延滞や、ほかの借入のことは話しにくいものです。ただ、住宅ローンの審査では信用情報(ローンやクレジットの利用履歴)が確認されます。相談の段階で正直に伝えていただければ、それを前提にした進め方を一緒に考えられます。後から分かると、物件の申込みや売買契約の日程が組み直しになることがあります。

ほかのローンがある場合の整理の順番はほかのローンがあるときの住宅ローンの考え方で、審査で見られる点は住宅ローン審査で見られるポイントで解説しています。

💡 FP細井のワンポイント本音アドバイス

スマートフォン本体の分割払いも、借入の一つとして扱われます。相談の前に、毎月の明細を一度見ておいてください。詳しくは携帯電話料金の滞納が住宅ローン審査に与える影響で解説しています。

住宅ローンの相談で聞くべき質問リスト

相談の場では、説明を聞くだけで終わってしまいがちです。次の質問をメモして持っていくと、相談先ごとの答えを比べやすくなります。

金利・費用について

  1. 金利タイプ(変動・固定期間選択=最初の一定期間だけ金利を固定する型・全期間固定)ごとに、毎月の返済額はいくらになりますか
  2. 金利が1%上がった場合、毎月の返済額はいくら増えますか
  3. 事務手数料・保証料・団信の上乗せ金利など、金利以外にかかる費用はいくらですか
  4. 繰上返済(予定より前に、まとめて元金を返すこと)の手数料はかかりますか

審査・手続きについて

  1. 事前審査から本審査、融資実行まで、どのくらいの期間がかかりますか
  2. 私の条件(勤続年数・雇用の形・ほかの借入など)で、気をつけることはありますか
  3. 物件の条件(築年数・面積など)で、使えない商品はありますか

相談先そのものについて

  1. この相談に費用はかかりますか。どこから報酬を受け取る仕組みですか
  2. 比べて提案できる金融機関は、どこまでですか
  3. 今は買わない、という結論になっても相談を続けられますか

FPの目で見た、もう一歩踏み込んだ質問

住宅ローン控除についても確認しておきましょう。国税庁の案内では、令和4年1月1日から令和12年12月31日までに住み始めた場合が対象で、年末のローン残高の0.7%が控除の計算に使われます(令和8年4月1日現在の法令等、国税庁 No.1211-1)。計算の形は、おおまかに次のとおりです。

その年の控除額の上限 = 年末のローン残高(借入限度額まで)× 0.7%

実際に戻る額は、その年に納めた所得税(引ききれない分は住民税の一部)が上限になります。借入限度額や控除期間は、新築か中古か、省エネ性能などで変わるため、「この物件の借入限度額はいくらか」「私の納税額で引ききれるか」を質問してみてください。年収ごとの戻る額の目安は、住宅ローン控除はいくら戻る?年収別シミュレーションで解説しています。

あわせて、「この物件の場所で、火災保険の水災補償(洪水などで建物や家財が受けた損害を補う補償)は必要ですか」と聞いてみてください。水災補償を付けるかどうかは、物件の場所によって考え方が変わります。町田市内の浸水リスクの確かめ方は、町田市の浸水ハザードマップの見方で解説しています。

💡 FP細井のワンポイント本音アドバイス

同じ質問を2〜3か所にしてみると、それぞれの相談先の立場や考え方の違いが見えてきます。答えが分かれたところこそ、ご家族で話し合うべき大事なポイントです。

よくある質問

Q. 町田市で住宅ローンの相談をするのに、費用はかかりますか?

A. 相談先によって違います。銀行や不動産会社、住宅ローンの専門窓口は相談無料のところが多く、FPは有料の場合と無料の場合があります。どの相談先でも、最初に「費用はかかるか」「どこから報酬を受け取る仕組みか」を確かめておくと安心です。

Q. 物件が決まっていなくても、住宅ローンの相談はできますか?

A. できます。むしろ、物件を探す前に「返せる額」を出しておくと、予算に合った物件を落ち着いて選べます。物件が決まってからの相談だと、売買契約やローン特約の期限に追われて、比べる時間が足りなくなることがあります。

Q. 相談先は何か所くらい回ればいいですか?

A. 目安として、銀行を2〜3行と、家計全体を見てくれる相談先(FPや不動産会社)を1か所組み合わせると、比べやすくなります。多すぎると情報を整理しきれなくなるので、この記事の質問リストを使って、同じ質問で比べるのがおすすめです。

Q. ほかの借入や過去の延滞があっても、相談して大丈夫ですか?

A. 大丈夫です。審査の結果をお約束することはできませんが、状況を正直に伝えていただくことで、借入の整理の順番や、申込む金融機関の考え方を一緒に検討できます。

Q. 夫婦で住宅ローンを組む予定です。相談は二人で行くべきですか?

A. できればお二人で相談されることをおすすめします。収入を合わせて借りる方法(夫婦それぞれが住宅ローンを組む「ペアローン」や、一人の借入の審査に配偶者の収入を合わせる「収入合算」など)は、それぞれの働き方や将来の予定によって向き不向きが変わるため、お二人の考えを同じ場で確かめるのが近道です。

Q. 町田市と相模原市で、住宅ローンの条件は変わりますか?

A. 住宅ローンの仕組みや審査の考え方は、町田市(東京都)と相模原市(神奈川県)で変わりません。ただし、取り扱う金融機関の店舗や、市ごとの住宅関連の補助制度などは違うため、各市の公式サイトで確かめておきましょう。

まとめ|町田市・相模原市の住宅ローン相談は「目的」で相談先を選ぶ

  1. 銀行は「商品と審査」、FPは「家計全体」、不動産会社は「物件とローンの段取り」、専門窓口は「商品の比較」が得意分野です
  2. 相談先を選ぶ前に、「何を決めたいか」を1行で書き出すと、迷いが減ります
  3. 「借りられる額」は審査の上限、「返せる額」は家計から見た無理のない額。この2つを分けて考えます
  4. 源泉徴収票・今の借入の明細・家賃と貯金額をそろえてから相談すると、1回目から具体的な話ができます
  5. 同じ質問リストで2〜3か所に聞くと、それぞれの立場の違いと、ご家族で話し合うべき点が見えてきます

まずは、今の家賃と毎月の貯金額を書き出して、「毎月いくらなら無理なく払えるか」をご家族で話してみてください。それが、どの相談先に行くときにも役立つ、いちばん確かな準備になります。

住宅ローンの「返せる額」、一緒に確かめませんか

一人で悩まず、まずはお話しください。物件が決まる前のご相談も、LINEで承ります。

銀行・金利タイプの比べ方から、家計と保険の見直しまで、宅建士・AFPの視点でご一緒に整理します。

🙌 相談は無料です。LINEからのご相談も歓迎です。

LINEで相談